官方
网站
湖北铸力专用汽车有限公司(统一社会信用代码:91421302MADRB6LC3B)成立于 2024 年 7 月 11 日,注册资金 4000 万元人民币,法定代表人钦晨,注册地址位于湖北省随州市曾都区交通大道 511 号,登记机关为曾都区市场监督管理局,企业状态为存续(在营、开业、在册)。公司类型为有限责任公司(自然人投资或控股),行业归属为汽车制造业下的专用汽车制造细分门类,2025 年企业职工参保人数为 30 人。
企业设立于专用汽车行业深度调整后的复苏起步阶段,环卫装备市场在连续多年下行后,2025 年实现 11.5% 的同比增长,2026 年上半年增速进一步达到 10.57%(数据来源:行业第三方统计)。公司以 4000 万元注册资本切入该赛道,有望依托行业周期窗口控制重资产投入风险,稳步推进产能布局。
公司经营范围涵盖许可项目与一般项目两大板块。许可项目包括道路机动车辆生产、特种设备制造、城市生活垃圾经营性服务、国际道路货物运输;一般项目涵盖汽车零部件及配件制造、新能源汽车整车销售、环境保护专用设备制造、专用设备制造、消防器材销售、生活垃圾处理装备销售、新能源汽车换电设施销售、货物进出口、喷涂加工、电镀加工、发电技术服务、住房租赁等。从经营范围结构来看,公司并非单一整车组装企业,以专用车上装研发制造为核心,同步向零部件配套与后市场服务延伸。
公司地处 “中国专用汽车之都” 随州的核心产业带。随州是全国专用汽车品种最齐全、产业集中度最高的产业集群,全国每 10 台专用汽车中就有 1 台产自随州,应急移动装备产品品类占全国 65%。这一产业集群为公司带来三重结构性优势。
供应链协同优势。随州本地聚集东风、重汽、陕汽等主流底盘品牌经销网络,以及数百家专用车零部件配套企业。公司采购的剪板机、折弯机、切割机、涂装等生产设备,可依托本地成熟供应链快速采购、维保,缩短设备调试周期,降低运营成本。
技术人才储备优势。随州专用汽车产业经过数十年积淀,形成充足的技术工人与工程师资源池。项目规划产能对应的用工需求,可依托本地人才资源匹配,减少异地大规模招聘与培训投入。
政策与检测配套优势。随州设有国家级专用汽车检测中心以及应急产业示范基地公共服务平台,公司新产品的公告申报、型式试验、环保一致性核查等工作均可就近开展,缩短产品上市周期。
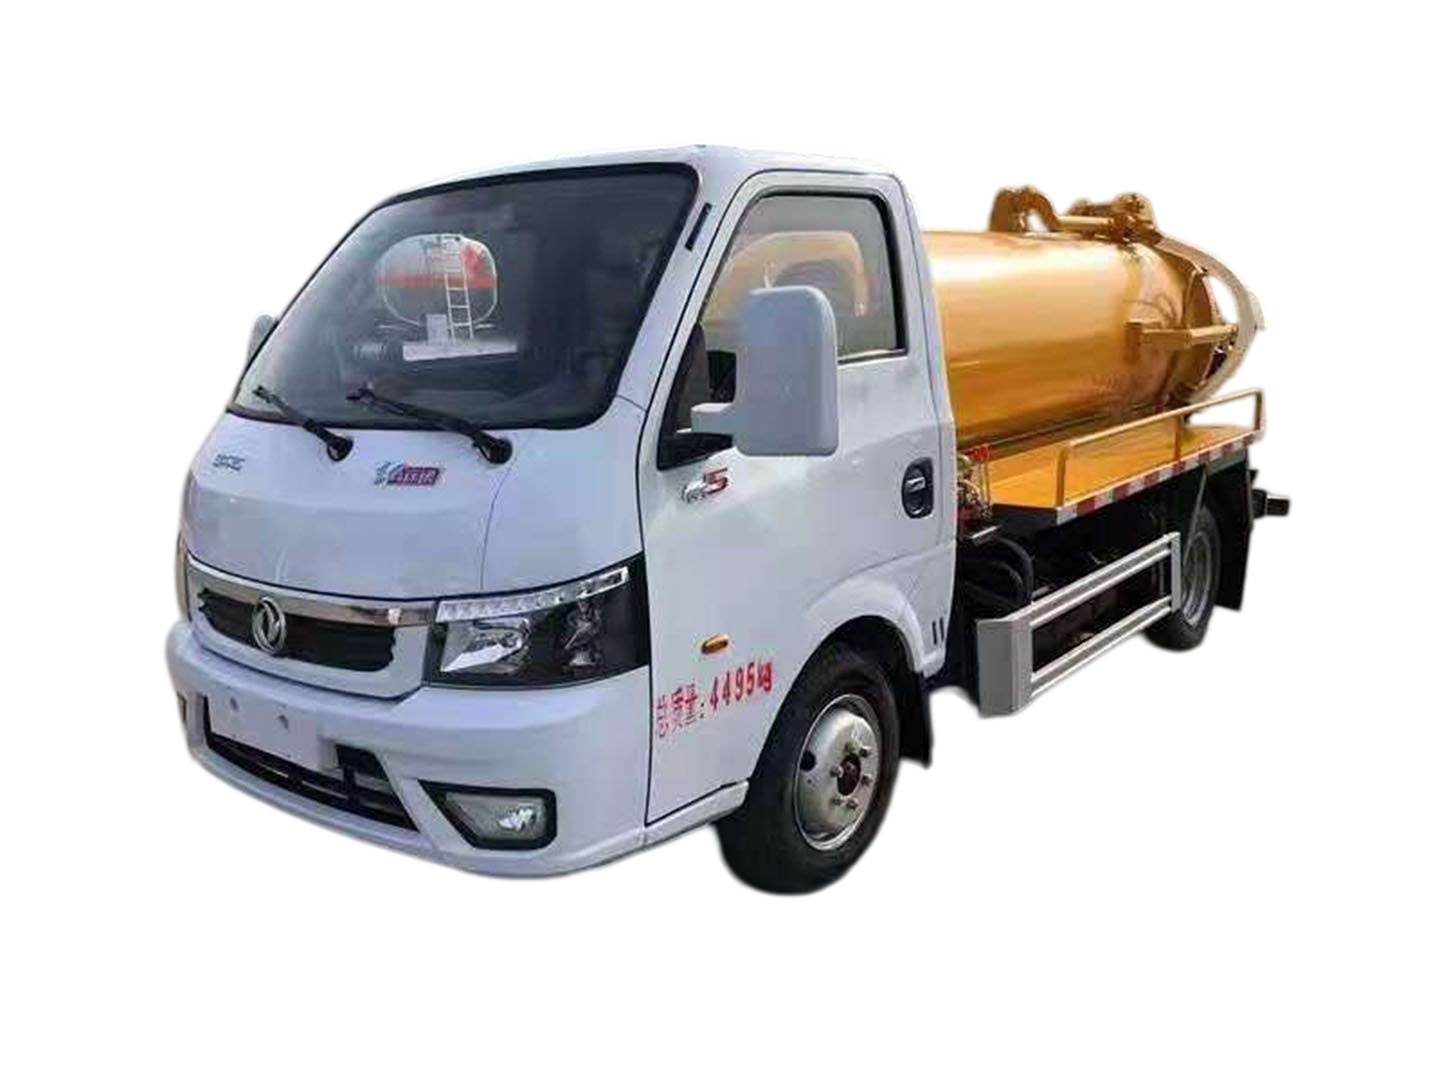
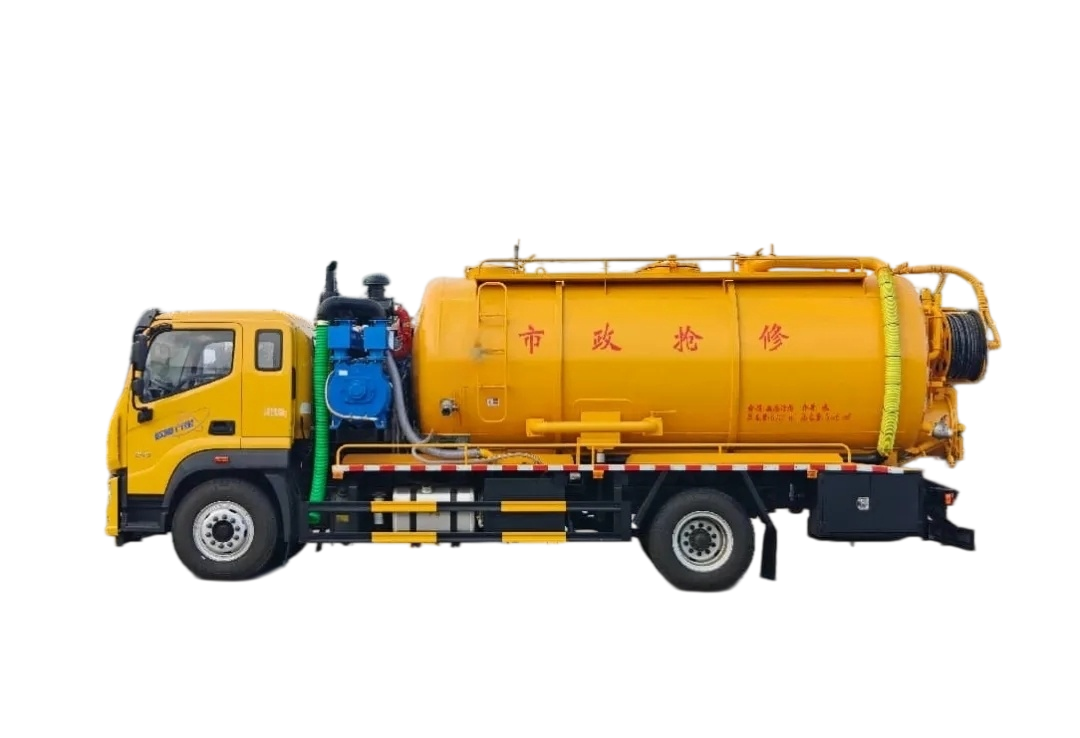
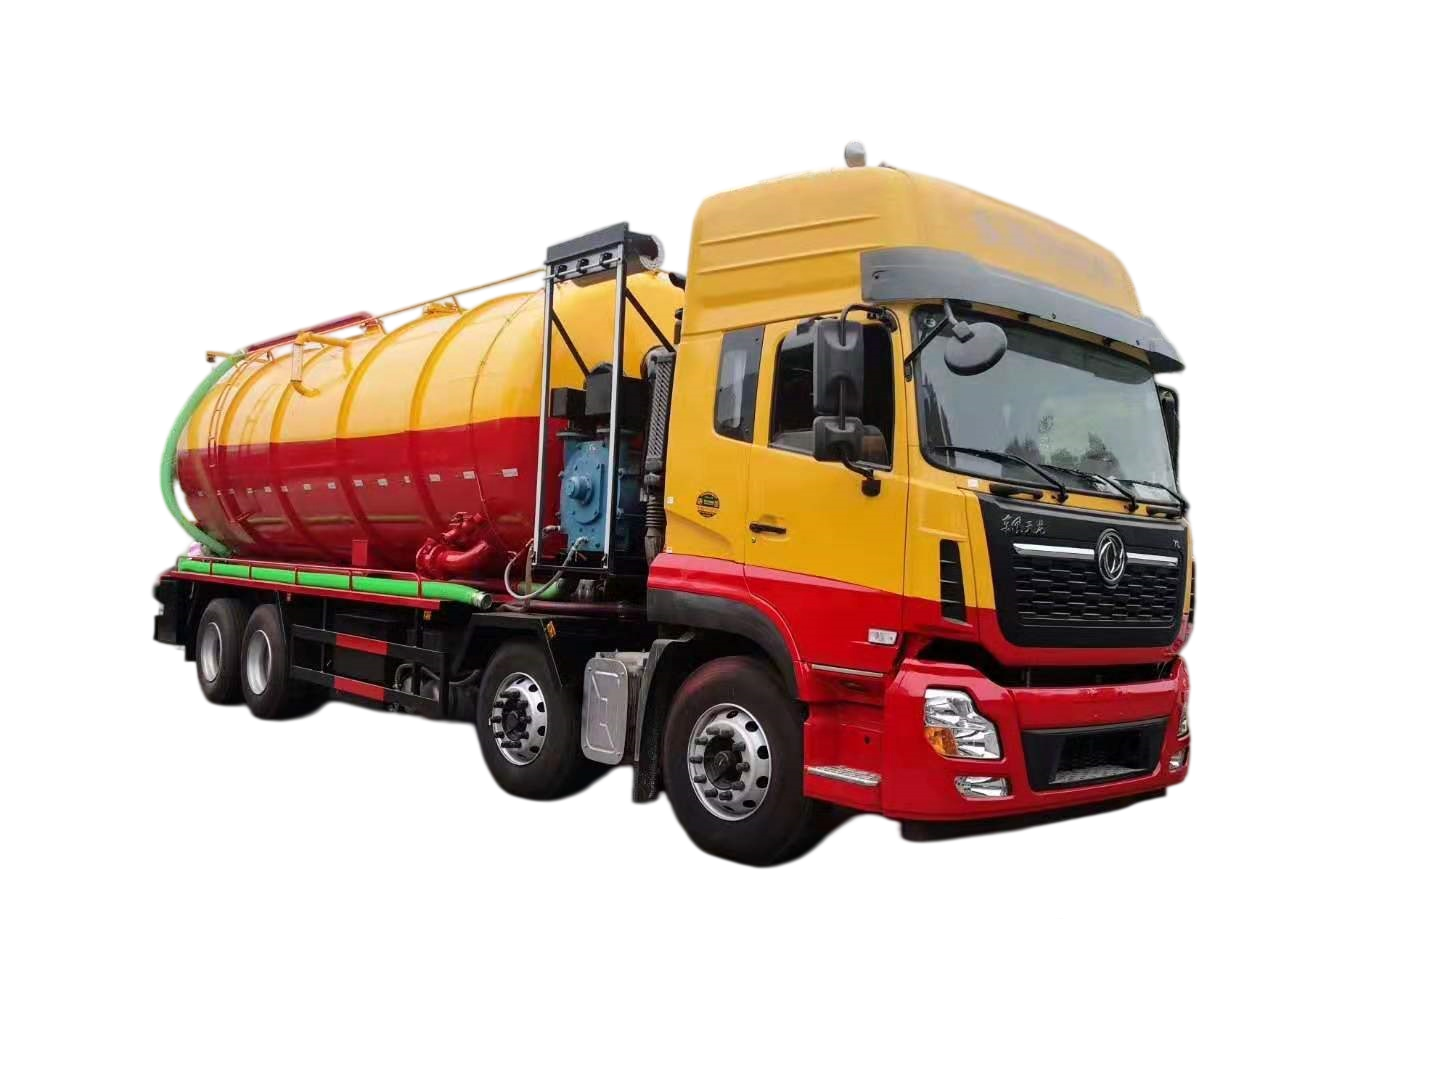
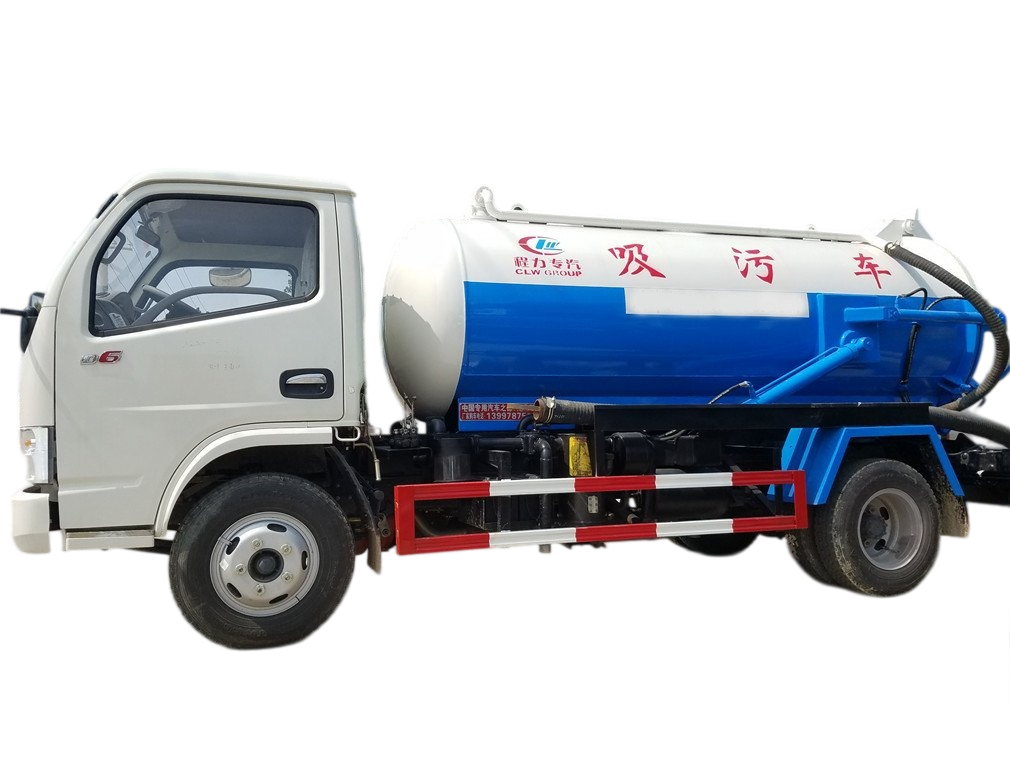
公司在同一地块落地两项独立备案项目,分别为湖北铸力年产 100 台应急救援类专用车项目、湖北铸力年产 300 台清洗吸污车项目,建设地址位于随州市曾都区交通大道 511 号(曾都经济开发区),两个项目合计规划总年产能 400 台。项目核准用地面积 49,585.43 平方米(约 74.4 亩),新建两座生产车间并配套建设综合楼,总建筑面积 23587.2 平方米。
核心工艺设备配置。公司已购置剪板机、折弯机、切割机、行车、涂装设备及研发检测设备等专用车制造关键装备。设备组合覆盖专用车上装生产核心工序:剪板、折弯用于罐体及结构件成型,切割用于板材下料,行车用于重型部件吊装,涂装设备实现构件防腐与外观处理。设备选型遵循实用性与经济性原则,匹配项目规划产能,规避过度投资带来的折旧压力。
产能规划与产品定位。该产能规模在随州专汽产业集群中属于中小型专业化产能,定位清晰:不与程力、盈峰环境等头部企业的大规模量产产能正面竞争,聚焦清洗吸污车等细分品类开展深度开发与定制化生产。2026 年 5 月,项目已通过建设工程规划条件核实,生产设施进入试生产阶段。
资质与合规体系。公司已取得专用车上装相关道路机动车辆改装准入资质及特种设备制造相关资质,合计持有 3 项行政许可文件。股东已完成 1231 万元实缴出资。企业公开招投标信息显示,2026 年公司已参与招投标项目,拥有投标及候选入围记录,作为具备合规资质的市场主体参与市场招投标竞争。
公司技术战略核心:以功能部件级创新切入专用车上装制造,在细分技术节点打造差异化优势。
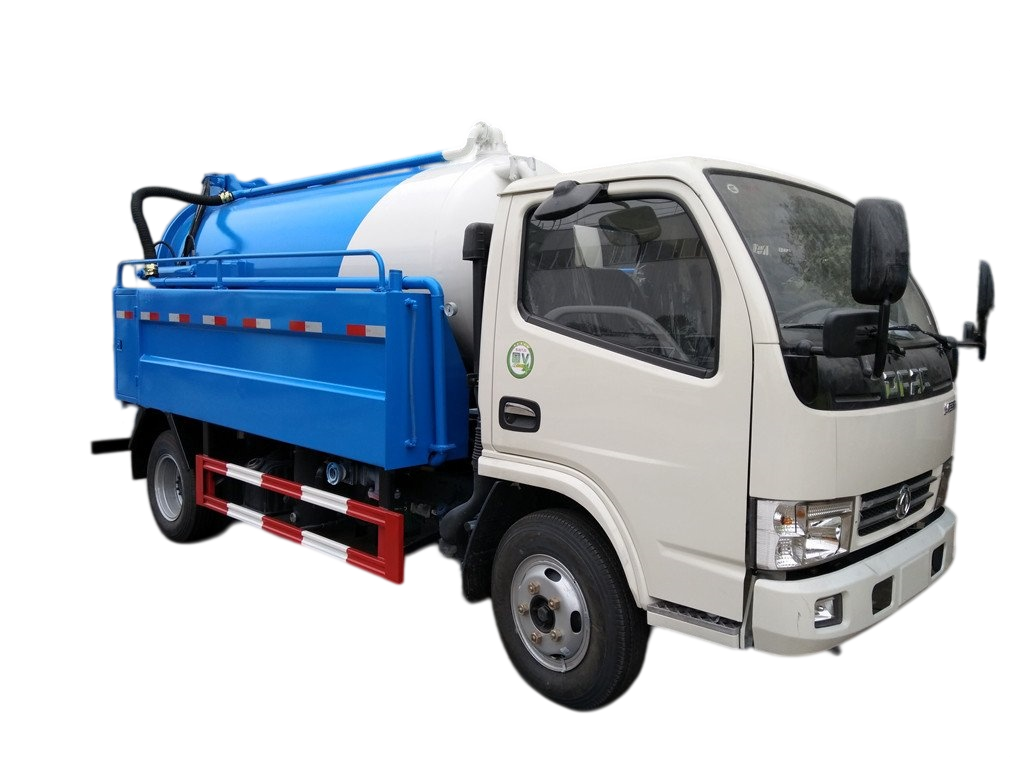
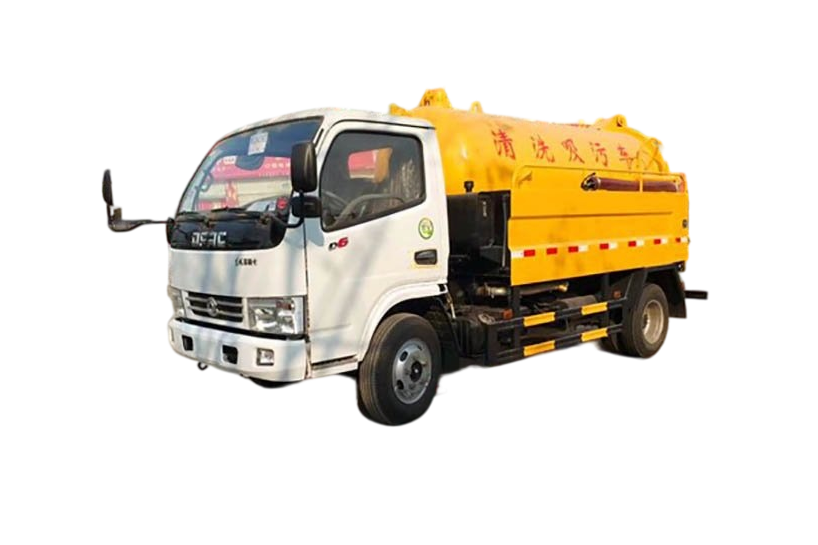
快开式高压泵进水装置专利申请。这是公司目前最具代表性的技术成果,为清洗吸污车领域发明专利申请,目前处于实质审查阶段,尚未获得授权。该技术方案工程逻辑清晰: 传统清洗吸污车高压水泵与罐体之间多采用软管连接,罐体翻转卸料时,需要人工插拔管路或依靠软管形变实现通断;长期使用时软管、接头反复拉扯磨损,容易出现介质泄漏,维护频次高、运维成本高。铸力的技术方案采用 “上垫环圆台部 + 下垫环圆台槽” 密封配合结构:上垫环固定于罐体侧水箱出水管下端,下垫环固定于进水管上端,进水管为 L 形并与高压水泵进水端连接。罐体翻转卸料时,圆台部与圆台槽自动啮合或分离,实现管路自动通断,消除软管拉扯磨损带来的泄漏问题,降低设备运维压力。
该技术路径的特点:不追求整车层面颠覆式创新,聚焦一线作业痛点做结构化工程解决方案。在专用车行业,这类面向功能部件的精细化研发,是中小型企业在细分品类建立产品口碑的有效路径,清洗吸污车终端用户对产品的评价,很大程度取决于管路可靠性、维护便捷性。
专利布局策略。截至目前,国家知识产权局平台公开 3 项公司专利申请,其中包含 1 项发明专利申请,其余为实用新型专利申请。对于成立两年左右的企业,专利布局尚处于起步阶段,但方向明确:围绕核心产品清洗吸污车的关键功能部件定向研发。后续若持续在管路系统、罐体密封、泵送效率等方向迭代,有望逐步在该细分品类形成技术壁垒。
公司两大核心细分赛道 —— 环卫装备与应急救援装备,正处于政策驱动的结构性增长周期。
环卫装备:电动化加速替代 2026 年上半年,我国环卫车总销量 43,053 辆,同比增长 10.57%,行业在 2020-2024 年连续下滑后景气度回升。结构性变化尤为突出:新能源环卫车销量 12,299 台,同比增长 99.01%,渗透率提升至 28.57%;2026 年 7 月,新能源环卫车单月渗透率进一步提升至 34%(数据来源:行业第三方统计)。
驱动该趋势的底层逻辑包含三点:其一,地方政府化债持续推进,财政压力缓解,环卫装备采购资金逐步释放;其二,动力电池成本下行,新能源环卫装备在长时间作业场景的经济性逐步凸显;其三,公共领域车辆全面电动化试点城市(两批共数十城)进入落地攻坚期,2026 年 1-4 月试点城市电动化渗透率达 42.1%,郑州 76.5%、唐山 64.4%、成都 58.9%。
竞争格局方面,新能源环卫装备 CR10 为 68.6%,集中度高于传统环卫装备,但头部企业市场份额仍存在变动空间。2026 年 1-7 月新能源环卫车销量前十企业中,程力同比增速突破 300%,石煤增幅达 3488%,二线企业依托电动化赛道实现快速突围。这为铸力这类新进入企业提供市场启示:在电动化转型窗口期,传统燃油环卫车的品牌壁垒尚未完全平移至新能源赛道;中小型企业若在特定细分品类快速打磨产品力,具备切入市场的机会。
应急救援装备:政策密集释放 工信部、应急管理部正在编制《安全应急装备产业发展 “十五五” 规划》,规划草案明确到 2030 年重点领域产业规模达到 1.4 万亿元,建成 10 个竞争力强的产业集群、70 个特色园区。我国安全应急产业总规模已从 2020 年 1.5 万亿元增长至 2.6 万亿元,应急装备市场规模突破 1.1 万亿元。
随州作为首批国家级应急产业示范基地,湖北省明确支持随州建设全国专用汽车和应急产业转型基地,实施 “1456” 转型战略,锚定新能化、智能化、高端化、融合化方向,目标 2030 年产业产值突破 1000 亿元。公司应急救援类专用车产品线,可直接受益于区域产业政策扶持。
《规划》落地思路发生变化:相比过去侧重装备供给,“十五五” 规划草案强调场景牵引,要求在真实灾害事故场景检验装备可靠性,重点覆盖工业制造、洪水内涝、城乡消防、交通等十二个推广领域。应急装备采购标准,将从单纯参数达标,转向实战适配。对于中小型专业化企业,这既是挑战,需要投入资源开展场景验证;同时也是机遇,实战测试为差异化产品提供展示窗口。
综合公司产能基础、技术储备与行业环境,可归纳其战略路径的核心特征。
聚焦细分品类的 “窄而深” 策略。依托项目规划年产 400 台的产能,将清洗吸污车作为技术攻关主攻方向,不追求全品类覆盖。该模式区别于随州头部企业 “数百款车型、年产十万台” 的宽产品线模式,更适配新设企业有限的资源条件。清洗吸污车所属的污水处理车细分赛道增长强劲,2026 年 1-7 月纯电动污水处理车销量同比增幅达 356%(数据来源:行业第三方统计)。
功能部件创新驱动产品差异化。快开式高压泵进水装置专利申请所代表的研发思路,是把终端使用痛点转化为结构化工程方案。如将这套研发方法复制到罐体密封、吸污效率、操作便捷性等方向,能够在细分赛道建立 “好用、易维护” 的产品认知,构建区别于低价竞争的品牌优势。
依托产业集群的轻资产运营。公司利用现有土地改造建设,重点投入核心工序设备,非核心零部件依托随州本地配套供应链采购。该模式降低初始投资与固定成本压力,在产能爬坡阶段保持财务弹性。
合规资质的前置布局。道路机动车辆改装准入许可、特种设备制造资质,使公司具备参与政府采购、招投标的法定资格。已有招投标参与记录,标志企业已经进入市场招投标通道。
从宏观视角来看,铸力专用汽车的战略逻辑概括为:依托随州千亿级专汽产业集群生态,以清洗吸污车为核心细分切入点,以功能部件级技术创新打造差异化,抓住新能源环卫装备渗透率快速提升的市场窗口,致力于打造一家 “小而专、专而精” 的专用车上装制造企业。该战略落地效果,取决于三个关键要素:持续技术创新产出能力、细分赛道市场切入速度、产能利用率稳步提升。
 中文版
 English